OTCスワップ型ETFのメリット・デメリット
シンプルに株式などに投資するのではなく、なぜOTCスワップ取引で運用するのか? OTCスワップ型ETFをさらに深堀りします。
OTCスワップ型ETFと現物型ETFの違い
それぞれのETFを、いくつかのポイントで比較しました。
※本コラムでは、株式や債券などの現物に投資するETFを「現物型ETF」としています。
| ポイント | OTCスワップ型ETF | 現物型ETF |
|---|---|---|
| 投資対象 |
○ 現物資産の保有が難しい新興国やコモディティなど、より幅広い投資対象に対応可能。 投資戦略の観点でも、レバレッジやデリバティブ・ベースなど柔軟に対応できる。 |
△ 投資対象の市場規制や流動性などが制約となって、現物型では運用できない(ETFとして組成できない)場合がある。 |
| カウンターパーティー・リスク |
△ スワップ取引の相手方のカウンターパーティー・リスクがある。 |
○ カウンターパーティー・リスクなし。 |
| 連動性 (取引コストを除く) |
○ スワップ取引の参照指数が対象指標と同じであれば、基本的には連動する。 ※別途、取引コスト等による乖離あり。 |
△ 対象指標に合わせたリバランスなど、運用の巧拙が連動性を左右する。 |
| 取引コスト |
○~△ 他の方法では取引が難しいほど、スワップ取引のコストが高くなる傾向がある。 |
○~△ リバランス等の売買頻度による。 |
| 透明性 |
△ ETFのリスクやリターンに、スワップ取引の条件が影響するなど、複雑になりがち。 |
○ 保有する現物資産を確認すればよく、わかりやすい。 |
さらに詳しく見ていきましょう。
投資対象の広がり
ETFの運用には「株式や債券などの現物に投資する」「先物に投資する」など他にも方法があるのに、なぜスワップ取引を使うのでしょう?
最大の理由は、現物有価証券や先物では難しいETFを運用するためです。
スワップ取引は、参照資産(指標)のリターンを相手方と授受するものです。
相手方がリターンを提供できるのであれば、現物有価証券や先物に関する規制や流動性は(直接的には)ETFには関係ありません。
例として、新興国株式への投資を挙げます。
ある新興国A国の株式を取引するには、規制当局への登録、現地拠点が必要など、手続きや制約があるとします。
ETF(あるいは運用会社)がそれらに対応することが難しい一方で、グローバルにビジネスを展開している別の金融機関が、すでに手続きをクリアしてA国株式を日々取引しているとします。
この場合、ETFはこの金融機関を相手方とするスワップ取引を行うことで、A国株式に投資することと概ね同じ成果を得られるのです。
カウンターパーティー・リスク
スワップ取引は、参照資産(指標)のリターンを相手方と授受するものです。
したがって、相手方の財務状況等が悪化して、契約どおりの支払いが行えない、さらには相手方が破綻する、といった事象がリスクになります。
OTCスワップ型ETFは、スワップ取引の相手方からリターンを得られなくなると、
対象指標に連動する(あるいはアクティブETFであればパフォーマンスを目指す)という目的に沿った運用を行えなくなります。
ETFは投資家の皆様の資産をお預かりして運用していますから、このような事態は避けなければなりません。
カウンターパーティー・リスクを低減させるため、一般的には、相手方を一定以上の信用力のある金融機関に限定する、
さらには、証拠金や担保の授受を行うなどの方法をとります。
カウンターパーティー・リスクの管理は、OTCスワップ型ETFの上場にあたって、取引所も厳しくチェックしている項目になります。
※上記その他の方法で信用リスクの低減を図りますが、完全に排除されるものではありません。
取引コストと連動性
ETFの運用には様々なコストが発生します。その1つが取引コストです。
最近は売買手数料ゼロのオンライン証券会社が増えていますが、
一般的には個人投資家が株式等を売買する際に証券会社に手数料を支払うように、
ETFが運用のために株式等を売買する際にも証券会社に手数料を支払っています。
スワップ取引にも、同じように相手方への手数料(取引コスト)が発生します。
株式等の場合と比較して、スワップ取引の取引コストはその条件によって大きく変動します。
現物投資では再現が難しい取引であるほど、そのスワップ取引を提供できることに価値がありますから、
取引コストが高くなる傾向があります。
取引コストがETFのパフォーマンスに与える影響には注意が必要です。
例えば、パッシブETFは対象指標への連動を目指しますが、スワップ取引で対象指標と同等のリターンを確保できたとしても、
一方で取引コストが負担となって完全には連動できない場合があります。
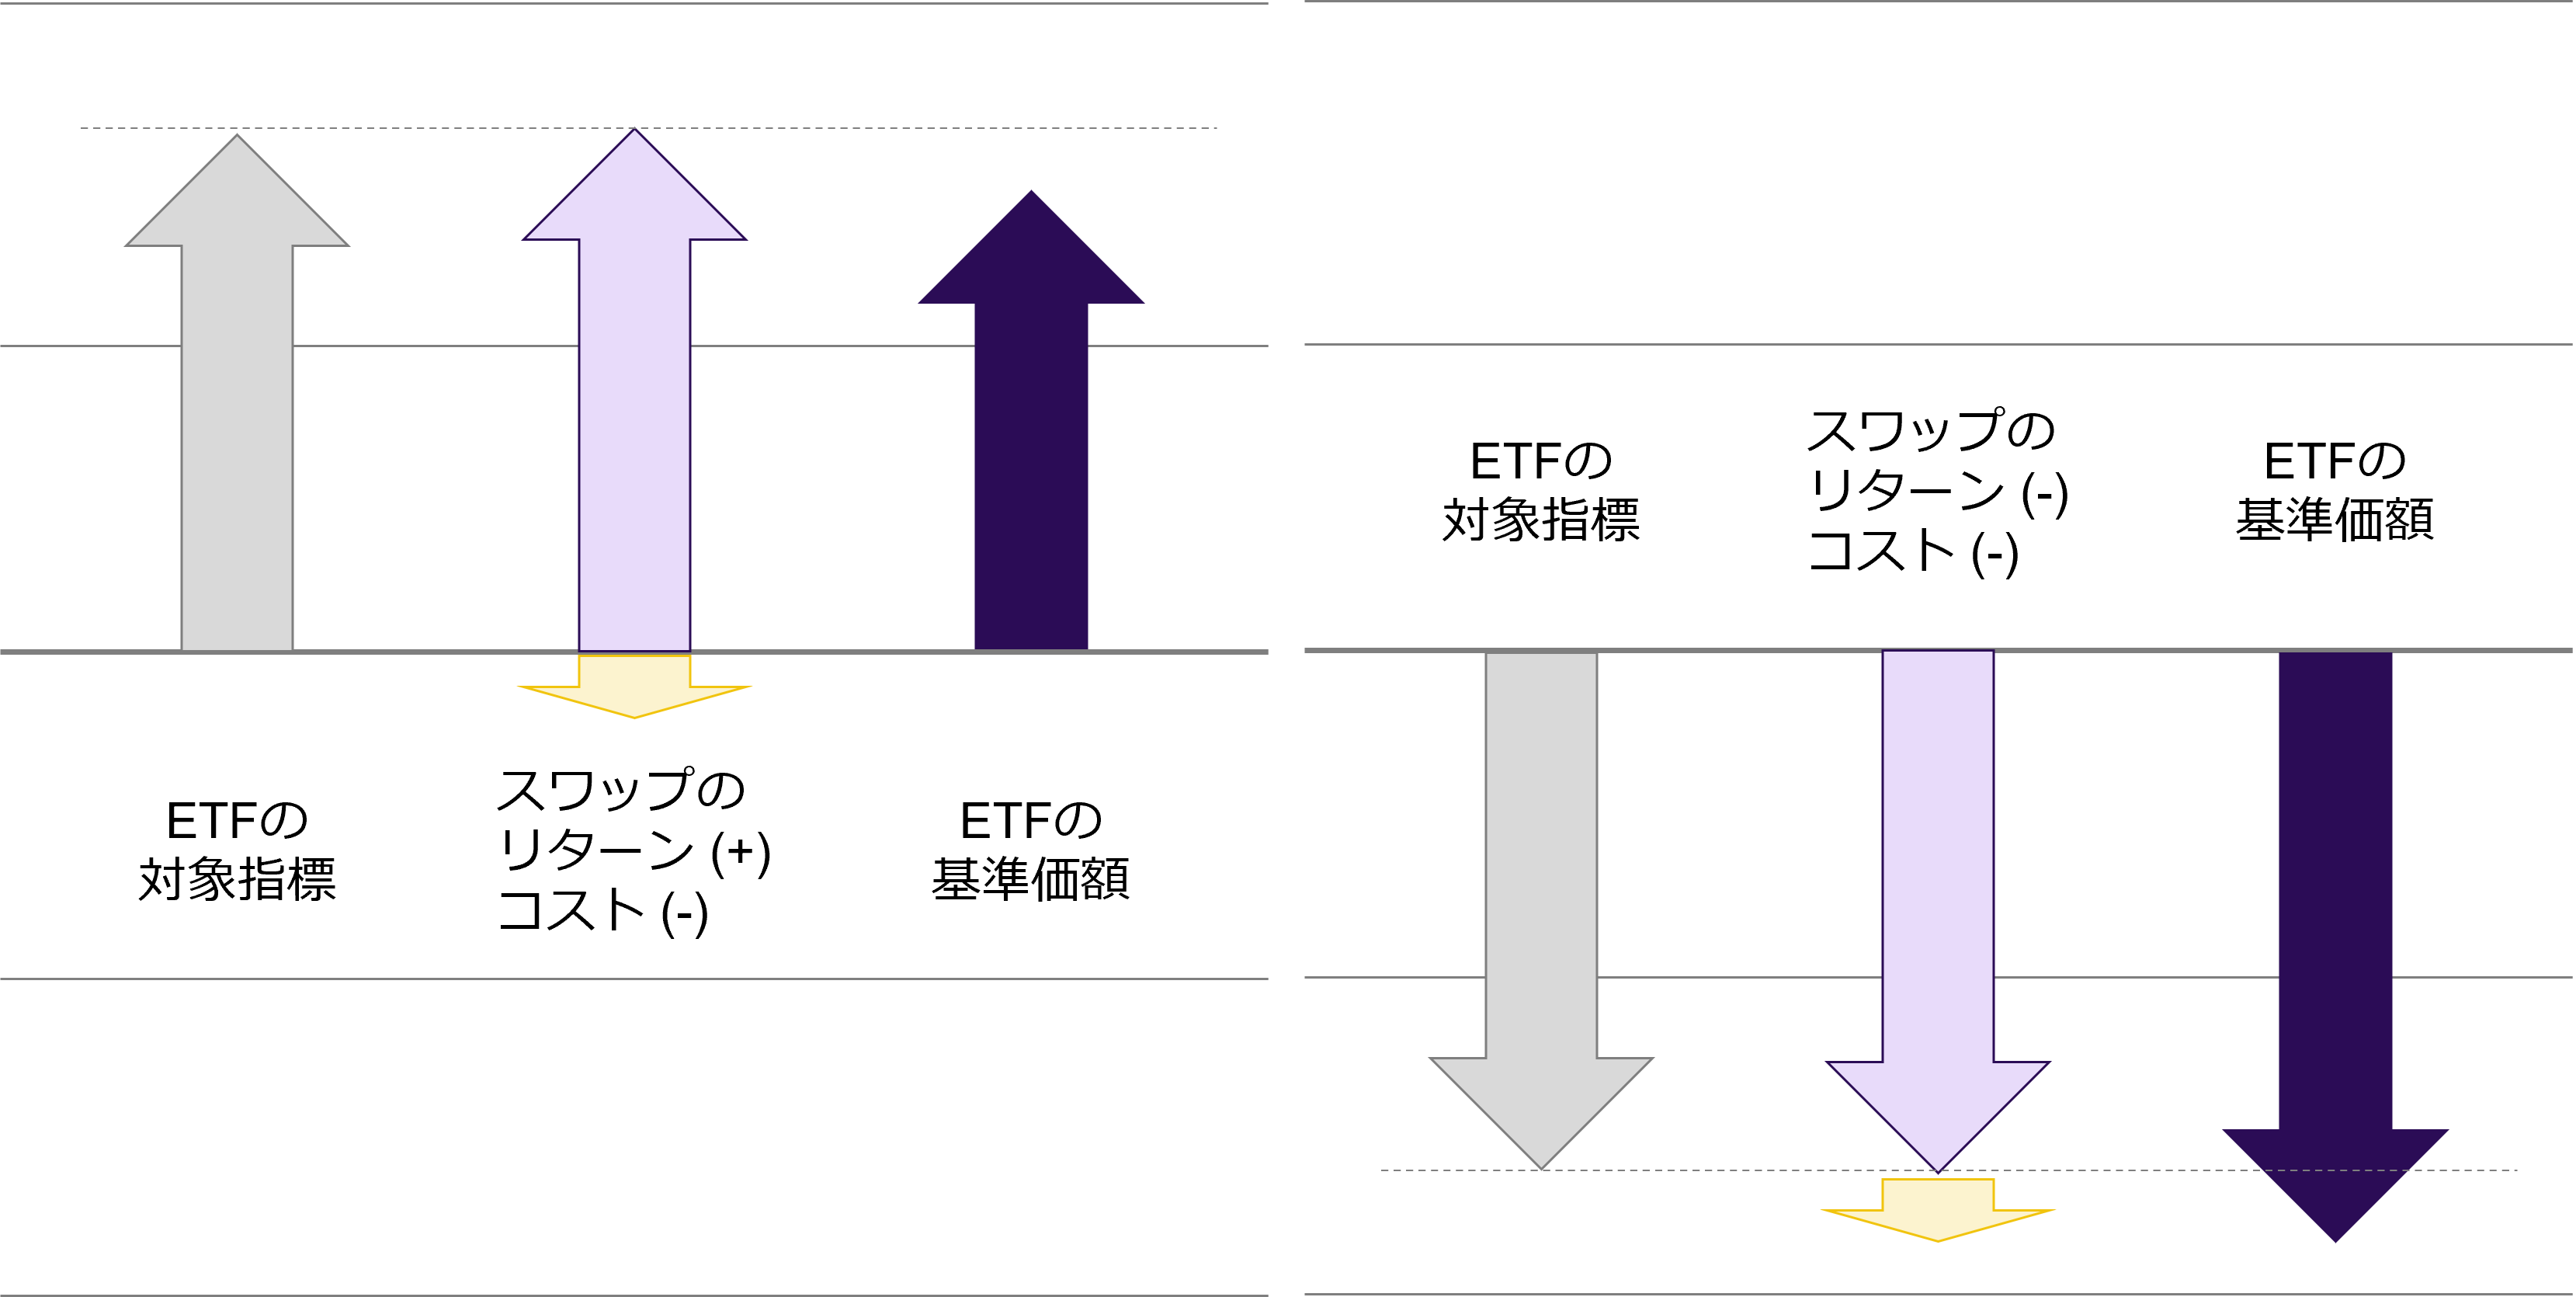
※上記では、ETFの対象指標とスワップ取引の参照資産(指数)を同一と仮定していますが、実際の運用では一致しない場合があります。
※上記では、スワップ取引のリターンと取引コストを分けていますが、リターンの計算に内包される場合などがあります。
※ETFの投資に関する費用には、スワップ取引の取引コスト以外にも信託報酬等のコストが発生します。
詳しくは各ETFの目論見書をご覧ください。
マンガで
わかる
ETF